Kondisi keuangan yang stabil tidak selalu ditentukan oleh seberapa besar penghasilan seseorang. Ada orang dengan pendapatan cukup tinggi, tetapi tetap kesulitan menyisihkan uang di akhir bulan. Sebaliknya, seseorang dengan penghasilan lebih sederhana bisa memiliki kondisi finansial yang teratur karena memahami batas kemampuan dan mengetahui ke mana uangnya dialokasikan.
Perbedaannya sering kali terletak pada kebiasaan. Pengeluaran tanpa perencanaan, keputusan spontan, dan kurangnya persiapan menghadapi kebutuhan mendadak dapat membuat keuangan mudah terganggu. Oleh sebab itu, pengelolaan uang perlu dibangun seperti sebuah fondasi: memiliki struktur yang jelas, bisa disesuaikan, dan mampu bertahan ketika keadaan berubah.
Membaca Kondisi Keuangan Sebelum Menentukan Langkah
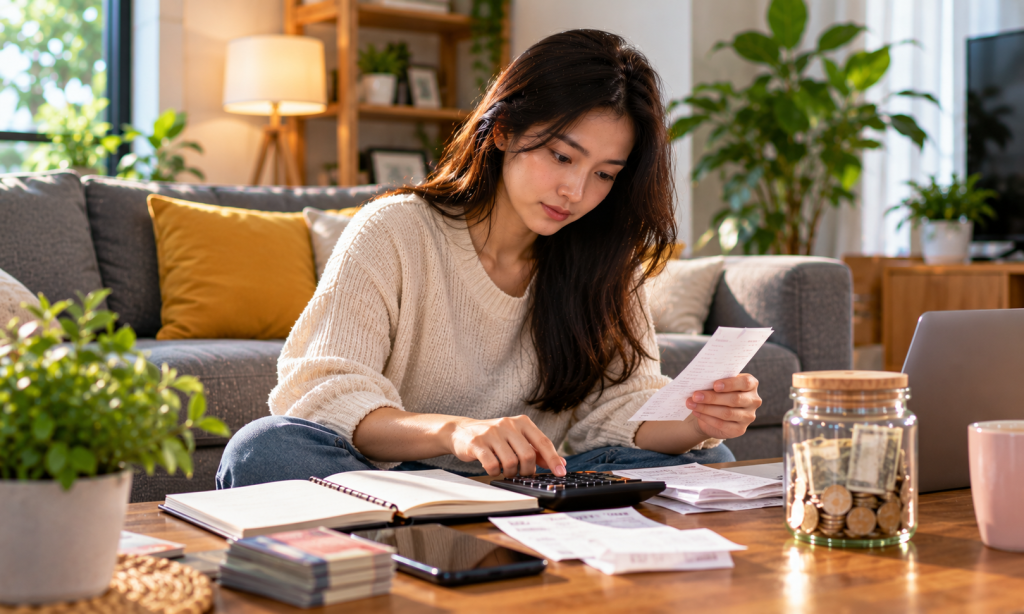
Sebelum membuat perubahan, penting untuk mengetahui keadaan finansial yang sebenarnya. Catat jumlah pendapatan bersih, kewajiban bulanan, pengeluaran harian, serta jumlah tabungan yang tersedia. Jangan mengandalkan ingatan karena transaksi kecil sering terlupakan.
Setelah seluruh angka terkumpul, perhatikan apakah pengeluaran lebih besar daripada pendapatan atau masih terdapat ruang untuk menabung. Jika uang selalu habis sebelum akhir bulan, cari kategori pengeluaran yang paling sering membengkak.
Pengelompokan sederhana dapat membantu memberikan gambaran:
- Kebutuhan wajib: tempat tinggal, makanan, transportasi, pendidikan, dan tagihan.
- Kewajiban berjalan: cicilan, pembayaran utang, serta tanggungan keluarga.
- Perlindungan finansial: tabungan, dana darurat, dan persiapan masa depan.
- Kebutuhan fleksibel: rekreasi, belanja pribadi, dan hiburan.
Tidak ada pembagian angka yang harus diterapkan oleh semua orang. Sesuaikan anggaran dengan penghasilan dan tanggung jawab masing-masing. Yang terpenting, kebutuhan pokok serta kewajiban tidak dikorbankan demi pengeluaran yang sebenarnya bisa ditunda.
Mengapa Rencana Keuangan Sering Tidak Berjalan?
Membuat anggaran relatif mudah. Tantangan sebenarnya muncul ketika seseorang harus menjalankannya di tengah berbagai godaan. Diskon, promosi terbatas, ajakan teman, dan kemudahan pembayaran digital dapat mendorong keputusan yang tidak sesuai rencana.
Salah satu penyebabnya adalah tidak adanya batas untuk pengeluaran fleksibel. Ketika uang hiburan bercampur dengan dana kebutuhan sehari-hari, seseorang bisa kehilangan gambaran mengenai jumlah yang sebenarnya masih aman digunakan.
Cobalah menetapkan batas mingguan untuk belanja pribadi dan hiburan. Jika anggaran sudah habis, tunda pengeluaran berikutnya sampai periode baru dimulai. Kebiasaan sederhana ini membantu mengurangi pembelian impulsif tanpa harus menghilangkan seluruh kesenangan.
Memahami Risiko dalam Aktivitas Hiburan Daring
Pilihan hiburan melalui internet semakin beragam, termasuk permainan yang melibatkan transaksi uang. Aktivitas semacam ini membutuhkan pertimbangan khusus karena tidak semua hasil dapat diprediksi.
Ketika menemukan nama platform seperti BOLASLOT21, jangan langsung mengambil keputusan hanya berdasarkan tampilan, iklan, atau penawaran yang terlihat menarik. Periksa terlebih dahulu identitas pengelola, ketentuan layanan, reputasi independen, serta aturan transaksi yang berlaku.
Permainan berbasis peluang bukan sumber pendapatan yang dapat diandalkan. Tidak ada jaminan bahwa uang yang dikeluarkan akan kembali. Jika seseorang memilih aktivitas hiburan berbayar, pengeluarannya harus dibatasi pada dana yang memang dialokasikan untuk hiburan dan sanggup ditanggung apabila hilang.
Beberapa batas penting yang perlu dijaga:
- Jangan menggunakan uang untuk kebutuhan rumah tangga, pendidikan, atau tagihan.
- Hindari menggunakan kartu kredit maupun pinjaman untuk membiayai hiburan.
- Tetapkan batas pengeluaran sebelum memulai aktivitas.
- Jangan menambah dana untuk mengejar kerugian sebelumnya.
- Berhenti apabila aktivitas mulai mengganggu pekerjaan atau kehidupan pribadi.
Menilai Kredibilitas Situs Sebelum Melakukan Transaksi
Risiko penipuan online tidak boleh dianggap sepele. Situs palsu dapat menggunakan nama yang menyerupai layanan lain, menampilkan testimoni yang tidak jelas asalnya, atau menawarkan keuntungan yang sulit dipercaya.
Sebelum memberikan informasi pribadi atau melakukan pembayaran, perhatikan beberapa indikator berikut:
- Identitas yang jelas: informasi mengenai pengelola harus dapat diperiksa.
- Ketentuan terbuka: biaya, aturan transaksi, dan persyaratan penarikan dana perlu dijelaskan.
- Perlindungan data: jangan berikan kata sandi atau kode OTP kepada siapa pun.
- Reputasi independen: bandingkan informasi dari beberapa sumber di luar situs tersebut.
- Kepatuhan hukum: pastikan layanan sesuai dengan peraturan di wilayah tempat tinggal.
Hindari platform yang mendesak pengguna untuk segera membayar, meminta biaya tambahan tanpa penjelasan, atau menjanjikan keuntungan pasti. Jika ada informasi yang tidak konsisten, lebih baik menunda keputusan daripada mengambil risiko yang belum dipahami.
Menyiapkan Ruang untuk Kejadian Tak Terduga
Keuangan yang kuat tidak hanya mampu memenuhi kebutuhan rutin, tetapi juga memiliki perlindungan ketika sesuatu terjadi di luar rencana. Kehilangan pekerjaan, perbaikan kendaraan, kebutuhan kesehatan, atau pengeluaran keluarga mendadak dapat mengganggu anggaran jika tidak dipersiapkan.
Mulailah membangun dana darurat sesuai kemampuan. Sisihkan sebagian pendapatan secara rutin dan simpan terpisah dari uang yang digunakan sehari-hari. Jika masih memiliki utang berbunga tinggi, susun rencana pembayaran agar beban tersebut tidak terus bertambah.
Evaluasi kondisi keuangan setiap akhir bulan. Perhatikan perkembangan tabungan, jumlah kewajiban, dan pengeluaran yang perlu diperbaiki. Tidak perlu menunggu kondisi sempurna untuk memulai perubahan.
Kestabilan Finansial Dibangun Secara Bertahap
Mengelola uang dengan baik bukan berarti harus menghindari semua bentuk hiburan atau pengeluaran pribadi. Intinya adalah memahami prioritas dan memastikan setiap keputusan sesuai dengan kemampuan.
Ketika seseorang memiliki anggaran yang realistis, dana darurat, serta kebiasaan memeriksa kredibilitas layanan digital, risiko pengeluaran yang tidak perlu dapat dikurangi. Keputusan yang terlihat sederhana hari ini bisa memberikan pengaruh besar terhadap kondisi finansial di masa mendatang.
Pada akhirnya, keuangan yang sehat bukan tentang seberapa banyak uang yang dapat dibelanjakan, melainkan seberapa baik seseorang menjaga keseimbangan antara kebutuhan saat ini dan rencana hidup berikutnya.