Uang yang diperoleh melalui kerja keras seharusnya memberikan rasa aman, bukan justru menjadi sumber kekhawatiran menjelang akhir bulan. Namun, kehidupan modern menghadirkan banyak godaan pengeluaran yang sulit dihindari. Pembelian daring, layanan berlangganan, promosi terbatas, dan hiburan digital membuat transaksi semakin mudah dilakukan tanpa banyak pertimbangan.
Dalam keadaan seperti ini, kemampuan mengelola penghasilan menjadi bagian penting dari kehidupan sehari-hari. Seseorang tidak harus memiliki pendapatan besar untuk mulai membangun kondisi finansial yang lebih baik. Hal yang lebih mendasar adalah memahami prioritas, mengetahui batas kemampuan, dan memastikan setiap pengeluaran memiliki alasan yang jelas.
Ketika Kemudahan Bertransaksi Mengubah Pola Belanja
Dahulu, seseorang mungkin perlu mendatangi toko atau mengeluarkan uang secara langsung untuk melakukan pembelian. Sekarang, berbagai transaksi dapat diselesaikan dalam hitungan detik. Kepraktisan tersebut memang menghemat waktu, tetapi juga dapat membuat pengeluaran terasa kurang nyata.
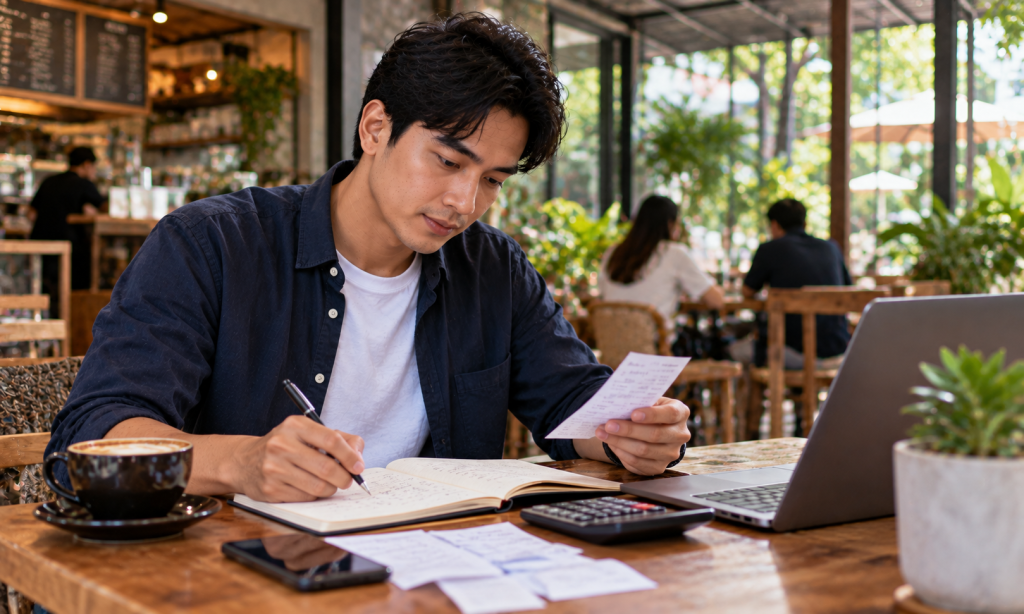
Pembelian kecil yang dilakukan berulang kali sering luput dari perhatian. Ketika seluruh transaksi dijumlahkan pada akhir bulan, nilainya bisa lebih besar daripada perkiraan awal. Karena itu, mencatat pengeluaran menjadi langkah penting untuk memahami kebiasaan penggunaan uang.
Cobalah memeriksa riwayat transaksi selama satu bulan terakhir. Kelompokkan pengeluaran berdasarkan kebutuhan pokok, kewajiban rutin, tabungan, dan hiburan. Dari catatan tersebut, tentukan bagian mana yang perlu dipertahankan, dikurangi, atau dihentikan. Evaluasi ini tidak bertujuan menghilangkan seluruh kesenangan, melainkan memberikan kendali yang lebih baik atas penghasilan.
Membagi Penghasilan agar Tidak Kehilangan Arah
Anggaran yang baik harus mengikuti keadaan nyata, bukan sekadar angka ideal yang sulit diterapkan. Pendapatan, tanggungan keluarga, biaya tempat tinggal, dan kewajiban cicilan perlu diperhitungkan sebelum menentukan jumlah uang untuk kebutuhan tambahan.
Beberapa langkah berikut dapat membantu menjaga anggaran tetap terarah:
- Dahulukan kebutuhan pokok. Pastikan biaya makanan, tempat tinggal, transportasi, dan tagihan rutin mendapatkan alokasi yang cukup.
- Bangun tabungan secara konsisten. Sisihkan sebagian pendapatan sesuai kemampuan untuk dana darurat dan kebutuhan masa depan.
- Batasi pengeluaran hiburan. Tentukan jumlah maksimal sebelum melakukan transaksi dan jangan melampauinya hanya karena tertarik pada promosi.
- Kurangi kewajiban yang tidak perlu. Tinjau langganan dan pembelian berulang yang manfaatnya sudah tidak sebanding dengan biayanya.
- Lakukan evaluasi bulanan. Sesuaikan anggaran ketika pendapatan atau kebutuhan berubah.
Keunggulan dari pendekatan ini adalah fleksibilitasnya. Tidak ada satu pembagian anggaran yang cocok untuk semua orang. Yang terpenting, kebutuhan utama tetap terpenuhi dan pengeluaran tambahan tidak mengganggu kestabilan keuangan.
Memeriksa Kredibilitas Sebelum Mengeluarkan Uang
Risiko finansial tidak hanya berasal dari kebiasaan belanja yang kurang terkontrol. Penipuan daring juga menjadi persoalan yang perlu diperhatikan, terutama ketika suatu situs menawarkan bonus besar, proses transaksi yang terlihat mudah, atau hasil yang diklaim hampir pasti.
Sebelum menggunakan layanan digital, periksa identitas pengelola, ketentuan pembayaran, kebijakan perlindungan data, reputasi dari sumber independen, dan legalitasnya di wilayah terkait. Hindari situs yang meminta transfer dengan alasan tidak jelas, menekan pengguna agar segera membayar, atau meminta kode keamanan pribadi.
Saat mencari informasi tentang ZOOM188, terapkan pemeriksaan yang sama seperti ketika menilai platform digital lainnya. Jangan menganggap nama, desain situs, atau materi promosi sebagai bukti bahwa sebuah layanan aman dan dapat dipercaya. Pastikan informasi penting dapat diverifikasi secara independen sebelum mengambil keputusan.
Kewaspadaan ini semakin penting untuk permainan yang melibatkan taruhan. Aktivitas tersebut memiliki risiko kehilangan uang dan tidak menyediakan jaminan keuntungan. Jangan memakai dana kebutuhan sehari-hari, uang sekolah, tabungan darurat, maupun pinjaman untuk bermain. Jika aktivitas mulai mengganggu anggaran atau muncul dorongan untuk mengejar kerugian, berhenti adalah pilihan yang lebih bertanggung jawab.
Melindungi Penghasilan dari Risiko yang Tidak Terduga
Selain menyusun anggaran, seseorang perlu menyiapkan perlindungan untuk menghadapi keadaan yang tidak direncanakan. Kehilangan pekerjaan, perbaikan rumah, atau kebutuhan kesehatan dapat muncul tanpa peringatan. Dana darurat membantu mengurangi ketergantungan pada pinjaman ketika situasi tersebut terjadi.
Mulailah dengan target yang realistis dan tingkatkan secara bertahap sesuai kemampuan. Simpan dana tersebut secara terpisah agar tidak mudah digunakan untuk keperluan yang kurang penting.
Keamanan digital juga merupakan bagian dari perlindungan finansial. Gunakan kata sandi yang kuat, aktifkan verifikasi tambahan jika tersedia, dan jangan membagikan kode autentikasi kepada orang lain. Periksa mutasi rekening secara berkala serta segera hubungi penyedia layanan keuangan jika menemukan transaksi yang tidak dikenali.
Penghasilan yang Terjaga, Masa Depan Lebih Siap
Kestabilan finansial bukan hasil dari satu keputusan besar, melainkan gabungan kebiasaan yang dijalankan secara konsisten. Memahami pengeluaran, menetapkan batas hiburan, menyisihkan tabungan, dan memeriksa kredibilitas layanan digital merupakan langkah yang saling mendukung.
Pada akhirnya, setiap orang memiliki kebebasan untuk menentukan bagaimana uangnya digunakan, tetapi kebebasan tersebut perlu disertai pertimbangan yang matang. Ketika kebutuhan saat ini diseimbangkan dengan rencana masa depan, penghasilan dapat memberikan manfaat yang lebih nyata dan kehidupan sehari-hari terasa lebih terarah.