Kemudahan bertransaksi telah mengubah cara orang menggunakan uang. Pembelian barang dapat diselesaikan dalam hitungan detik, tagihan dibayar melalui aplikasi, dan berbagai layanan hiburan tersedia kapan saja. Praktis memang, tetapi semakin mudah uang dibelanjakan, semakin penting pula kemampuan seseorang dalam menentukan prioritas.
Bagi orang dewasa, tantangan keuangan tidak hanya berkaitan dengan besarnya penghasilan. Kebiasaan belanja, kewajiban rutin, kebutuhan keluarga, dan persiapan masa depan turut menentukan apakah kondisi finansial dapat bertahan dalam jangka panjang.
Kabar baiknya, pengelolaan uang tidak harus rumit. Dengan memahami pola pengeluaran dan membuat keputusan berdasarkan kemampuan nyata, seseorang dapat menjaga keseimbangan finansial tanpa harus menghilangkan seluruh kenyamanan hidup.
Uang Memerlukan Arah, Bukan Sekadar Tempat untuk Dihabiskan
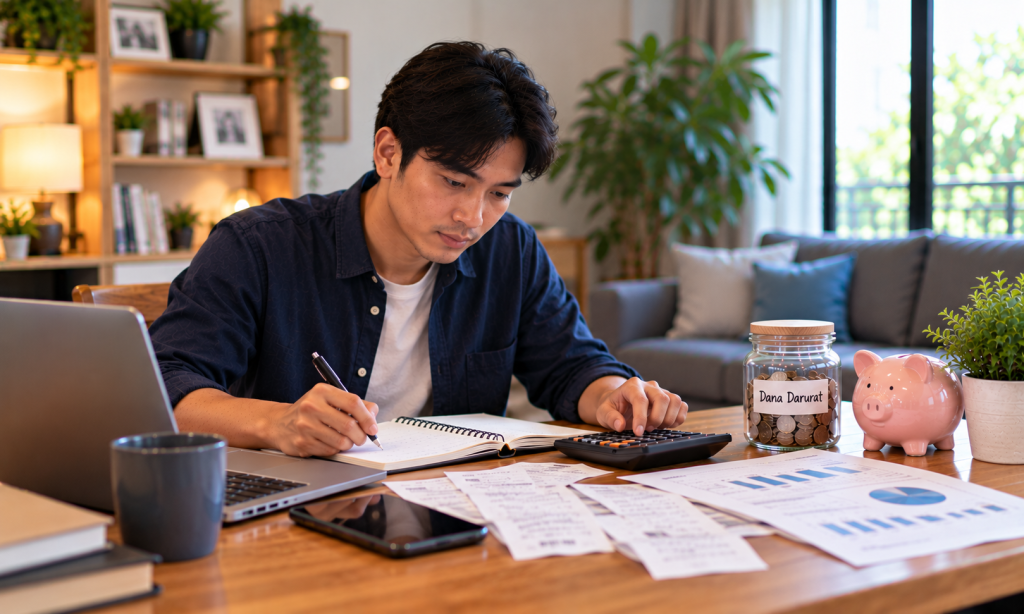
Setiap pendapatan memiliki beberapa tanggung jawab. Ada kebutuhan yang harus dibayar segera, ada kewajiban yang jatuh tempo pada waktu tertentu, dan ada tujuan yang memerlukan persiapan lebih panjang. Jika semuanya dibiarkan bercampur, uang dapat habis tanpa memberikan kemajuan yang berarti.
Salah satu langkah yang berguna adalah membagi pendapatan berdasarkan fungsi. Dahulukan kebutuhan pokok, tagihan, dan cicilan. Setelah itu, tentukan alokasi untuk tabungan serta pengeluaran pribadi. Pembagian ini membantu seseorang mengetahui berapa banyak dana yang benar-benar tersedia untuk digunakan secara fleksibel.
Pencatatan transaksi juga dapat memperlihatkan pola yang sebelumnya tidak disadari. Pengeluaran kecil seperti biaya pengiriman, pembelian spontan, atau langganan yang jarang digunakan mungkin tampak tidak berarti. Namun, ketika terjadi berulang kali, jumlahnya dapat memengaruhi anggaran bulanan.
Dengan mengetahui ke mana uang pergi, keputusan untuk mengurangi pengeluaran menjadi lebih objektif dan tidak hanya didasarkan pada perkiraan.
Kebiasaan Finansial yang Membawa Manfaat Nyata
Pengelolaan keuangan yang teratur dapat membantu seseorang menjaga kestabilan sekaligus mempersiapkan berbagai kebutuhan mendatang. Beberapa manfaat yang dapat diperoleh meliputi:
- Penggunaan pendapatan lebih terarah. Setiap bagian uang memiliki tujuan yang jelas sehingga kebutuhan utama tidak mudah terabaikan.
- Pengeluaran lebih mudah dievaluasi. Catatan transaksi membantu menemukan biaya yang dapat dikurangi tanpa mengganggu kualitas hidup.
- Tabungan lebih konsisten. Penyisihan dana menjadi bagian dari anggaran, bukan sekadar menunggu uang tersisa.
- Kewajiban lebih terkendali. Jadwal pembayaran membantu mengurangi risiko keterlambatan dan biaya tambahan.
- Keputusan belanja lebih rasional. Pembelian dapat dipertimbangkan berdasarkan kebutuhan, manfaat, dan kemampuan finansial.
Keunggulan tersebut tidak bergantung pada penggunaan aplikasi tertentu atau besarnya pendapatan. Yang paling menentukan adalah konsistensi dalam menerapkan kebiasaan yang sesuai dengan kondisi pribadi.
Jangan Menunggu Masalah untuk Mulai Menyimpan
Banyak orang baru memikirkan dana cadangan ketika menghadapi pengeluaran mendadak. Padahal, persiapan akan lebih mudah dilakukan ketika kondisi keuangan masih cukup terkendali.
Dana darurat dapat membantu menghadapi kejadian seperti kehilangan pekerjaan, kebutuhan kesehatan, atau perbaikan kendaraan. Tanpa simpanan, seseorang mungkin harus menggunakan uang untuk kebutuhan lain atau mengambil pinjaman yang menambah beban berikutnya.
Mulailah dengan nominal yang realistis dan tingkatkan secara bertahap. Jika penghasilan tidak tetap, manfaatkan periode dengan pemasukan lebih tinggi untuk memperkuat cadangan. Simpan dana tersebut secara terpisah dari uang belanja sehari-hari agar tidak mudah terpakai untuk kebutuhan yang kurang mendesak.
Selain itu, periksa kembali utang yang sedang berjalan. Catat jumlah pembayaran, tanggal jatuh tempo, dan biaya yang menyertainya. Sebelum mengambil cicilan baru, pastikan kewajiban tersebut masih dapat dipenuhi tanpa mengorbankan kebutuhan dasar atau tabungan penting.
Menimbang Pilihan Finansial di Dunia Digital
Internet menawarkan beragam layanan yang dapat digunakan untuk transaksi maupun hiburan. Namun, kemudahan akses tidak menghilangkan risiko yang mungkin muncul. Pengguna tetap perlu memahami ketentuan, keamanan data, dan konsekuensi finansial sebelum mengambil keputusan.
Ketika mengevaluasi platform daring seperti EUROTOGEL, periksa terlebih dahulu jenis layanan yang tersedia, aturan penggunaan, biaya transaksi, serta informasi mengenai perlindungan pengguna. Jangan menjadikan promosi atau klaim hasil sebagai satu-satunya alasan untuk mempercayai suatu layanan.
Beberapa prinsip penting yang layak diterapkan:
- Baca ketentuan sebelum menyetujui transaksi.
- Jangan membagikan kata sandi atau kode verifikasi kepada pihak lain.
- Hindari tawaran yang menjanjikan keuntungan pasti tanpa bukti yang dapat diperiksa.
- Tetapkan batas pengeluaran berdasarkan kemampuan, bukan dorongan sesaat.
- Lindungi uang kebutuhan pokok, dana darurat, dan uang pinjaman dari aktivitas berisiko.
Jika suatu layanan melibatkan taruhan atau perjudian, pahami bahwa kerugian dapat terjadi dan hasilnya tidak dijamin. Aktivitas semacam itu bukan sumber penghasilan yang dapat diandalkan dan tidak seharusnya diperlakukan sebagai strategi untuk memperbaiki kondisi keuangan.
Menghadapi Perubahan Tanpa Kehilangan Arah
Anggaran yang sesuai saat ini belum tentu cocok beberapa bulan mendatang. Kenaikan biaya hidup, perubahan pekerjaan, atau bertambahnya tanggungan dapat mengubah kebutuhan seseorang. Karena itu, rencana keuangan sebaiknya ditinjau secara berkala.
Pada akhir bulan, periksa apakah pengeluaran sesuai rencana, apakah tabungan berkembang, dan apakah kewajiban masih dapat dipenuhi dengan nyaman. Jika ada masalah, cari penyebabnya sebelum menentukan penyesuaian.
Apabila pengeluaran wajib terus melebihi pendapatan, mengurangi biaya kecil mungkin tidak cukup. Pertimbangkan pula peluang peningkatan penghasilan atau evaluasi kewajiban yang dapat dinegosiasikan.
Masa Depan yang Lebih Terencana Dimulai Hari Ini
Ketahanan finansial dibangun melalui keputusan yang konsisten, bukan perubahan besar yang hanya bertahan sebentar. Memahami arus uang, mengendalikan pengeluaran, mempersiapkan dana cadangan, dan menilai risiko secara objektif dapat membantu seseorang menghadapi ketidakpastian dengan lebih siap.
Tujuan akhirnya bukan sekadar menyimpan lebih banyak uang, melainkan menggunakan pendapatan secara bijaksana untuk memenuhi kebutuhan sekarang dan menjaga peluang di masa depan. Dengan perencanaan yang realistis, keuangan dapat menjadi penopang kehidupan yang lebih stabil dan terarah.